{{c.name}} {{moment(c.created_at,"YYYY-MM-DD HH:mm:ss").toNow()}}
{{c.value}}


บทวิเคราะห์เชิงลึกมิติผู้ประกอบการและผู้บริโภค
สมาคมไทยรับสร้างบ้าน (Thai Home Builders Association: THBA) ฉายภาพอุตสาหกรรมรับสร้างบ้านประเทศไทย ที่กำลังก้าวเข้าสู่ช่วงเวลาแห่งการเปลี่ยนผ่านเชิงโครงสร้างที่สำคัญในรอบ 2 ทศวรรษ ภายหลังจากปี 2567 และ 2568 ซึ่งเป็นปีที่ตลาดต้องเผชิญกับสภาวะหดตัวอย่างรุนแรง การจะก้าวผ่านปี 2569 และต่อเนื่องไปยังปี 2570 จึงไม่ใช่เพียงวัฏจักรการฟื้นตัวทางเศรษฐกิจแบบปกติ แต่เป็นการจัดระเบียบโครงสร้างตลาดใหม่ (Market Restructuring) ภายใต้แรงกดดันจากหนี้ครัวเรือนที่อยู่ในระดับสูงวิกฤต ต้นทุนการก่อสร้างที่ปรับตัวสูงขึ้น และการเปลี่ยนแปลงภูมิทัศน์การแข่งขัน จากการข้ามสายพันธุ์ทางธุรกิจของผู้พัฒนาอสังหาริมทรัพย์รายใหญ่ รายงานฉบับนี้มุ่งวิเคราะห์พลวัตของตลาดอย่างรอบด้าน โดยเจาะลึกทั้งในมิติของผู้ประกอบการที่ต้องเผชิญหน้ากับการปรับตัว เพื่อความอยู่รอดและมิติของผู้บริโภคที่ตกอยู่ภายใต้ข้อจำกัดทางการเงิน แต่ยังคงมีความต้องการพื้นฐานในการสร้างที่อยู่อาศัย
ส่วนที่ 1: ในมุมของผู้ประกอบการรับสร้างบ้าน
ทิศทางเศรษฐกิจและกำลังซื้อผู้บริโภคครึ่งปีหลัง
ภาพรวมเศรษฐกิจมหภาคในช่วงครึ่งหลังปี 2569 ต่อเนื่องถึงปี 2570 มีแนวโน้มเผชิญกับความท้าทายที่ซับซ้อนและเปราะบาง การเติบโตของผลิตภัณฑ์มวลรวมในประเทศ (GDP) ขยายตัวในระดับต่ำและมีลักษณะค่อยเป็นค่อยไป (K-Shaped Recovery) โดยความกังวลหลักมาจากทั้งปัจจัยภายนอกและภายในประเทศ ในระดับโลกเศรษฐกิจเผชิญกับความไม่แน่นอน จากนโยบายการค้าและการขึ้นภาษีของสหรัฐอเมริกา ผนวกกับปัญหาความขัดแย้งทางภูมิรัฐศาสตร์ที่ส่งผลกระทบต่อราคาพลังงานและห่วงโซ่อุปทานโลก นอกจากนี้ ปัญหาภัยธรรมชาติได้สร้างความเสียหายต่อผลผลิตและรายได้ในภาคเกษตรกรรม ซึ่งเป็นฐานรายได้สำคัญของประชากรส่วนใหญ่ในประเทศ
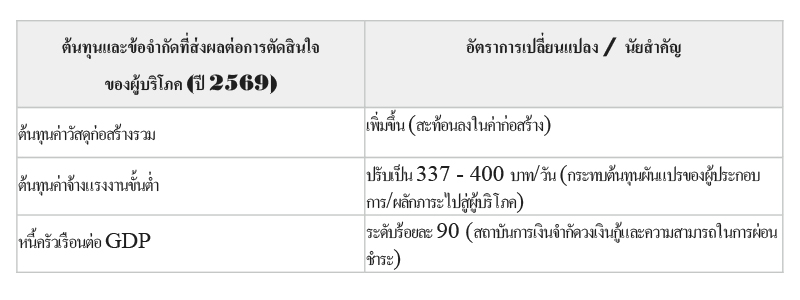
ในระดับประเทศปัจจัยที่เหนี่ยวรั้งกำลังซื้อของผู้บริโภคอย่างรุนแรงที่สุดคือ ปัญหาหนี้ครัวเรือนที่สะสมตัวในระดับสูงถึงร้อยละ 90 ของ GDP หรือคิดเป็นมูลค่ารวมกว่า 16.41 ล้านล้านบาท ข้อมูลจากเครดิตบูโรระบุถึงความเสี่ยงที่เพิ่มขึ้น โดยพบว่าผู้กู้สินเชื่อที่อยู่อาศัยมีบัญชีสินเชื่อเปิดใหม่เฉลี่ย 1.11-1.22 บัญชีต่อคนซึ่งสูงกว่าค่าเฉลี่ยในอดีต สะท้อนให้เห็นถึงภาระหนี้ที่ซ้อนทับกัน ปัญหาดังกล่าวนำไปสู่การที่สถาบันการเงินต้องเพิ่มความเข้มงวดในการพิจารณาสินเชื่ออย่างสูงสุด
แม้ว่าผู้บริโภคจะมีความต้องการที่อยู่อาศัย (Real Demand) แต่ความสามารถในการชำระหนี้ (Debt Service Ratio) กลับถดถอยลงอย่างชัดเจน
แม้ภาครัฐจะพยายามออกมาตรการกระตุ้นเศรษฐกิจภาคอสังหาริมทรัพย์ เช่น การขยายระยะเวลาลดค่าธรรมเนียมการโอนกรรมสิทธิ์และจดจำนองเหลือร้อยละ 0.01 สำหรับที่อยู่อาศัยราคาไม่เกิน 7 ล้านบาท ไปจนถึงวันที่ 30 มิถุนายน 2570 แต่ยังไม่เพียงพอที่จะจุดประกายให้เกิดการฟื้นตัวอย่างก้าวกระโดดได้ในระยะสั้น ตราบใดที่ปัญหาเชิงโครงสร้างด้านรายได้และหนี้สินยังไม่ได้รับการแก้ไข
สถานการณ์ตลาดและความต้องการสร้างบ้านเองครึ่งปีหลัง
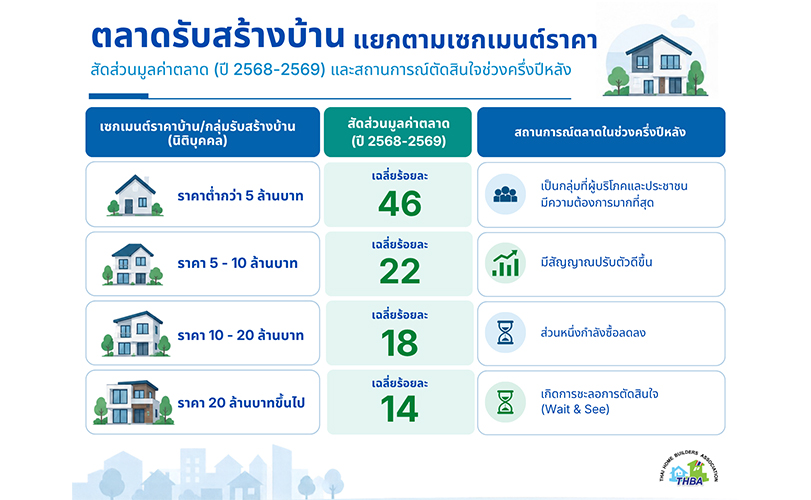
นายนิรัญ โพธิ์ศรี นายกสมาคม ประเมินว่าบ้านสร้างเองทั่วประเทศ ในปี 2568 ประเภทบ้านเดี่ยวพักอาศัยคาดมีมูลค่าตลาดรวม 110,000-120,000 ล้านบาท (ไม่นับรวมโครงการบ้านจัดสรรประเภทบ้านเดี่ยวพักอาศัย) ในขณะที่ตลาดรับสร้างบ้านทั้งในกรุงเทพฯ ปริมณฑล และต่างจังหวัด (ดำเนินการโดยกลุ่มผู้ประกอบการรับสร้างบ้านประเภทนิติบุคคล) คาดมีแชร์ส่วนแบ่งตลาดอยู่ที่ 17,000-18,000 ล้านบาท คิดเป็น 15% โดยในช่วงครึ่งหลังของปี 2569 คาดตลาดกลับมาฟื้นตัวและมูลค่าสามารถเติบโตได้ จากการมุ่งทำการตลาดและเร่งทำยอดขาย ทั้งจากกลุ่มผู้เล่นหลักในตลาดรายเดิมและผู้เล่นรายใหม่กลุ่มผู้พัฒนาอสังหาริมทรัพย์รายใหญ่ ที่ข้ามสายพันธ์เข้ามาบุกตลาดรับสร้างบ้าน เพื่อชิงแชร์ส่วนแบ่งตลาดจากผู้รับเหมาสร้างบ้านทั่วไป
ปรากฏการณ์การชะลอตัวและการฟื้นตัวที่กำลังจะเกิดขึ้น มีความน่าสนใจในเชิงโครงสร้างตลาด (Market Structure) โดยสามารถจำแนกสัดส่วนและสถานการณ์ได้ดังนี้ (มูลค่าตลาด 17,000-18,000 ล้านบาท)
มูลค่าตลาดรับสร้างบ้านยังไม่อาจขยายตัวได้อย่างเต็มที่ ส่วนหนึ่งเกิดจากสต็อกบ้านจัดสรรเสร็จคงค้างในตลาด โดยเฉพาะกลุ่มบ้านเดี่ยวที่มีสต็อกเหลือขายสูงถึง 53,000 ยูนิต ซึ่งส่วนหนึ่งกลายมาเป็นสินค้าทดแทน ที่ดึงกำลังซื้อบางส่วนไปจากตลาดรับสร้างบ้าน อย่างไรก็ตาม ตลาดรับสร้างบ้านยังมีแรงหนุนสำคัญจากภูมิภาค โดยพบว่าสัดส่วนบ้านสร้างเองกระจายตัวอยู่ในพื้นที่ต่างจังหวัด โดยเฉพาะเมืองศูนย์กลางเศรษฐกิจและการท่องเที่ยว เช่น ชลบุรี ระยอง พิษณุโลก นครราชสีมา ขอนแก่น ประจวบคีรีขันธ์ นครศรีธรรมราช และภูเก็ต ฯลฯ สะท้อนให้เห็นว่าความต้องการบ้านบนที่ดินของตนเองยังคงแข็งแกร่งในตลาดภูมิภาค
ภาวะการแข่งขันของธุรกิจรับสร้างบ้านที่ทวีความรุนแรงมากขึ้น
ภูมิทัศน์การแข่งขันในปี 2569 ทวีความรุนแรงจนก้าวเข้าสู่สภาวะ "น่านน้ำสีเลือด" (Red Ocean) อย่างแท้จริง ตลาดรับสร้างบ้านกำลังถูกท้าทายจากการเข้ามาแบ่งเค้กของกลุ่มทุนรายใหม่ ซึ่งสร้างแรงกดดันต่อผู้ประกอบการรายเดิม โดยมาจากสองทิศทางหลัก
ทิศทางแรกคือ การรุกคืบของผู้พัฒนาอสังหาริมทรัพย์รายใหญ่ (Real Estate Developers) ที่มีสายป่านยาวและข้อได้เปรียบเชิงต้นทุน กรณี บริษัท แสนสิริ จำกัด (มหาชน) ที่ประกาศเปิดตัวธุรกิจใหม่ "ต้นแบบ Crafted by Sansiri" เพื่อให้บริการรับสร้างบ้านแบบครบวงจรบนที่ดินของลูกค้า โดยเจาะกลุ่มระดับราคา 3.29 ถึง 15 ล้านบาทขึ้นไป พร้อมแบบบ้านให้เลือกถึง 84 แบบ ใน 14 ซีรีส์ การข้ามสายพันธุ์ทางธุรกิจครั้งนี้เกิดขึ้น เพื่อหาช่องทางสร้างรายได้ใหม่ชดเชยตลาดบ้านจัดสรรที่ชะลอตัว โดยรายใหญ่มีความได้เปรียบอย่างเด็ดขาด จากการมีโรงงานผลิตชิ้นส่วนคอนกรีตสำเร็จรูป (Precast) ลดระยะเวลาการก่อสร้าง และแก้ปัญหาการขาดแคลนแรงงานได้อย่างมีประสิทธิภาพ ซึ่งบริษัทรับสร้างบ้านขนาดกลางและเล็กไม่สามารถแข่งขันในมิตินี้ได้ นอกจากนี้ยังมีบริษัทพัฒนาอสังหาริมทรัพย์รายอื่น เช่น N.C. Housing ที่เปิดแผนบุกตลาดพร้อมนำเสนอเทคโนโลยี Home IoT และบ้านประหยัดพลังงานเข้าสู่ตลาดอย่างจริงจัง
ทิศทางที่สองคือ การแข่งขันจากผู้รับเหมาและบริษัทรับสร้างบ้านรายเล็กในภูมิภาค การขยายตัวของโครงสร้างพื้นฐานและเมืองใหญ่ในต่างจังหวัด ทำให้เกิดผู้ประกอบการรายใหม่ขึ้นจำนวนมาก แม้ว่าผู้ประกอบการกลุ่มนี้อาจจะยังขาดระบบการบริหารจัดการที่ดีเทียบเท่าบริษัทขนาดใหญ่ แต่มีความได้เปรียบด้านการเข้าถึงทรัพยากรท้องถิ่น เครือข่ายความสัมพันธ์ในพื้นที่และโครงสร้างต้นทุน (Overhead Costs) ที่ต่ำกว่า ทำให้สามารถทำราคาที่ดึงดูดใจผู้บริโภคในระดับภูมิภาคได้
การปรับตัวและทางรอด
นายนิรัญ นายกสามคม กล่าวเพิ่มเติมว่า การแข่งขันด้วยสงครามราคาไม่ใช่หนทางรอดของธุรกิจรับสร้างบ้านมืออาชีพ แต่ต้องเร่งยกระดับความสามารถในการแข่งขันผ่าน 3 กลยุทธ์หลัก
● Construction Tech & Industrialization: เร่งปรับใช้ระบบโครงสร้างสำเร็จรูป (Prefabrication) ชิ้นส่วนกึ่งสำเร็จรูป และระบบบริหารจัดการงานก่อสร้างดิจิทัล เพื่อลดระยะเวลาหน้างาน ควบคุมการสูญเสียของวัสดุ (Zero Waste) และตัดปัญหาการขาดแคลนแรงงานช่างฝีมือ
● Distinct Value Proposition: สร้างความแตกต่างของผลิตภัณฑ์ให้ชัดเจน เช่น การชูนวัตกรรมบ้านประหยัดพลังงาน (Energy Efficient Home), ระบบระบายอากาศและกรองอากาศเพื่อสุขอนามัย, และการออกแบบรองรับสมาชิกหลายวัย (Universal Design) เพื่อยกระดับออกจากตลาดแข่งขันด้านราคา
● Trust-Driven Branding: สร้างความเชื่อมั่นผ่านความโปร่งใสของสเปกวัสดุ ระบบการตรวจสอบคุณภาพที่วัดผลได้ และการรับประกันโครงสร้างระยะยาว เพื่อตอกย้ำให้เห็นว่าการเลือกบริษัทมืออาชีพคือการลงทุนที่คุ้มค่าและไร้ความเสี่ยง
ส่วนที่ 2: ในมุมของผู้บริโภค
ข้อจำกัดการลงทุนหรือใช้จ่ายในการสร้างบ้านใหม่
แม้ผู้บริโภคจะมีความฝันและเป้าหมายในการมีบ้านเป็นของตนเอง แต่การตัดสินใจสร้างบ้านในช่วงปี 2569-2570 เผชิญกับข้อจำกัดที่ท้าทายอย่างยิ่ง การสร้างบ้านเป็นการสร้างหนี้ผูกพันระยะยาว (Long-term Financial Commitment) ที่กินเวลายาวนานถึง 20-30 ปี ภายใต้บริบทที่เศรษฐกิจเปราะบางและหนี้ครัวเรือนอยู่ในระดับวิกฤต ผู้บริโภคจำนวนมากมีความรู้สึก "ไม่แน่ใจต่อรายได้ในอนาคต"
อย่างไรก็ตาม ผู้บริโภคที่มีความพร้อมทางการเงินยังต้องประเมิน "ต้นทุนค่าเสียโอกาส" (Opportunity Cost) จากการชะลอการตัดสินใจ เพราะการรอคอยหมายถึงการต้องแบกรับต้นทุนการก่อสร้างที่เพิ่มสูงขึ้นอย่างต่อเนื่องในอนาคต ข้อมูลจากกระทรวงพาณิชย์ระบุว่า ดัชนีราคาวัสดุก่อสร้างมีการปรับตัวสูงขึ้น โดยเฉพาะเหล็ก กระเบื้อง และอุปกรณ์ไฟฟ้า ส่งผลให้ราคาประเมินค่าก่อสร้างอาคารในไตรมาสที่ 2 และไตรมาส 3 ของปี 2569 ปรับตัวสูงขึ้นมาก
ผนวกกับต้นทุนด้านแรงงานที่กำลังกลายเป็นภาระหนัก การปรับขึ้นอัตราค่าจ้างขั้นต่ำทั่วประเทศในช่วงปี 2569-2570 ซึ่งแบ่งเป็น 17 อัตรา โดยสูงสุดถึง 400 บาทต่อวันในพื้นที่เศรษฐกิจหลัก รวมถึงการขาดแคลนแรงงานต่างด้าวในภาคก่อสร้าง ล้วนส่งผลกระทบโดยตรงต่อราคาประเมินการรับสร้างบ้าน ดังนั้น ผู้บริโภคที่มีความพร้อมจึงมองว่าช่วงเวลานี้ เป็น "จุดตัดที่คุ้มค่าที่สุด" ก่อนที่ต้นทุนจะถูกผลักภาระมายังผู้ซื้ออย่างเต็มรูปแบบ
ทางเลือกในการใช้บริการกับผู้ประกอบการสร้างบ้าน
เมื่อผู้บริโภคก้าวข้ามข้อจำกัดทางการเงินและตัดสินใจลงทุน การเลือกระหว่าง "ผู้รับเหมาอิสระ" กับ "บริษัทรับสร้างบ้านมืออาชีพ" ถือเป็นทางแยกที่สำคัญที่สุด ซึ่งเต็มไปด้วยความเสี่ยงและผลตอบแทนที่แตกต่างกัน:
1. ผู้รับเหมาสร้างบ้านทั่วไป (General Contractors) การเลือกใช้ผู้รับเหมาอิสระมักดึงดูดใจผู้บริโภคด้วย "ราคาตั้งต้นที่ถูกกว่า" เนื่องจากมีโครงสร้างโสหุ้ย (Overhead Costs) ที่ต่ำและมีความยืดหยุ่นสูงในการปรับเปลี่ยนรายละเอียดหน้างาน อย่างไรก็ตาม ความเสี่ยงที่ใหญ่หลวงที่สุดคือ "การทิ้งงาน" ปัญหานี้สร้างความเสียหายในวงกว้าง สำหรับผู้บริโภคภาคการจ้างผู้รับเหมาที่ขาดมาตรฐาน มักนำไปสู่ปัญหางบบานปลาย งานก่อสร้างไม่ได้มาตรฐานวิศวกรรม ขาดการรับประกันที่ชัดเจนและมักเกิดข้อพิพาทที่แก้ไขได้ยาก
2. บริษัทรับสร้างบ้านมืออาชีพ (Professional Home Builders) ทางเลือกนี้ตอบโจทย์ผู้บริโภคที่ต้องการ "ซื้อความสบายใจ" แม้ราคาเบื้องต้นอาจดูสูงกว่า 10-20% แต่บริษัทรับสร้างบ้านมีการทำงานที่เป็นระบบ มีสถาปนิกและวิศวกรควบคุมงานประจำ มีการประเมินราคาแบบเหมาจ่ายด้วยบัญชีแสดงปริมาณวัสดุที่ชัดเจน ซึ่งช่วยล็อกต้นทุนงบประมาณไม่ให้บานปลาย (Fixed Price) และมีสัญญารับประกันผลงานที่ครอบคลุมโครงสร้างยาวนาน 1-10 ปี โดยเฉพาะอย่างยิ่งการเลือกใช้บริษัทที่มีประสบการณ์มายาวนานและมีผลงานเชิงประจักษ์
ปัจจัยสำคัญที่สุดในการตัดสินใจใช้บริการ 3 ลำดับแรก
นายสิทธิพร สุวรรณสุต กรรมการกิตติมศักดิ์ กล่าวเสริมว่า จากสภาพแวดล้อมทางเศรษฐกิจและการเปลี่ยนแปลงเชิงบริบทของสังคมไทย ผู้บริโภคได้จัดลำดับความสำคัญของปัจจัยที่ใช้ในการตัดสินใจเลือกผู้ประกอบการรับสร้างบ้าน
ลำดับที่ 1: ความน่าเชื่อถือของตัวผู้ประกอบการ (Reliability and Trust) เหนือสิ่งอื่นใด ท่ามกลางข่าวสารเชิงลบเกี่ยวกับการฉ้อโกงและทิ้งงาน "ความเชื่อใจ" ได้ก้าวขึ้นมาเป็นปัจจัยอันดับหนึ่งที่มีอิทธิพลต่อการตัดสินใจ ผู้บริโภคจะตรวจสอบสถานะนิติบุคคล ประวัติและผลงานในอดีต (Track Record) ภาพลักษณ์ที่มั่นคงขององค์กรช่วยลดความเสี่ยงที่รับรู้ได้ (Perceived Risk) ของผู้บริโภคได้อย่างมีนัยสำคัญ งานวิจัยหลายชิ้นยืนยันว่า หากผู้ประกอบการไร้ซึ่งความน่าเชื่อถือ แม้จะนำเสนอราคาที่ต่ำเพียงใด ผู้บริโภคก็มักจะปฏิเสธการทำธุรกรรม
ลำดับที่ 2: คุณภาพ คุณค่าที่ได้รับ และความโปร่งใสด้านราคา (Value for Money and Transparency) ในยุคที่ผู้บริโภคมีข้อจำกัดด้านงบประมาณ "ราคา" ยังคงเป็นปัจจัยหลัก แต่ไม่ได้หมายถึงการเลือกสิ่งที่ "ถูกที่สุด" เสมอไป ผู้บริโภคยุคใหม่มองหา "ความคุ้มค่าระดับสูงสุด" (Optimal Value) นั่นคือความสมดุลระหว่างราคาค่าก่อสร้างกับคุณภาพวัสดุที่ได้รับ ปัจจัยชี้ขาดคือความโปร่งใสในการแจกแจงรายการวัสดุก่อสร้าง และเงื่อนไขการเบิกจ่ายค่างวดงานที่ยุติธรรม สอดคล้องกับความคืบหน้าของงานจริง ถือเป็นจุดขายที่ช่วยปลดล็อกความกังวลเรื่องงบบานปลายได้อย่างเด็ดขาด
ลำดับที่ 3: แบบบ้านที่ตอบสนองต่อเมกะเทรนด์ (Functional & Future-Proof Design) ปัจจัยด้านผลิตภัณฑ์หรือ "แบบบ้าน" ในปัจจุบันไม่ได้หยุดอยู่แค่สุนทรียภาพทางสถาปัตยกรรม แต่ต้องผสานเทคโนโลยีและสอดรับกับโครงสร้างประชากร
● การรองรับสังคมสูงวัย (Aging Society): ประเทศไทยก้าวเข้าสู่สังคมสูงวัยระดับสุดยอด (Super-Aged Society) ผู้บริโภคจึงให้ความสำคัญกับหลักอารยสถาปัตย์ (Universal Design) เช่น การออกแบบพื้นที่ไร้สเต็ป (Step-free) ทางลาดสำหรับวีลแชร์ และห้องน้ำเพื่อความปลอดภัย เพื่อรองรับการใช้ชีวิตในระยะยาวโดยไม่ต้องรีโนเวทใหม่
● บ้านอัจฉริยะและสิ่งแวดล้อม (Smart & Green Living): แนวคิดบ้านประหยัดพลังงานเพื่อลดค่าใช้จ่ายในระยะยาว (เช่น โซลาร์เซลล์ ระบบระบายอากาศลดฝุ่น PM 2.5) และเทคโนโลยี Smart Home ที่สั่งการผ่านระบบ IoT กลายเป็นฟังก์ชันที่ผู้บริโภคยุคใหม่คาดหวังว่าต้องเป็นมาตรฐานพื้นฐานที่ผู้ประกอบการควรมีให้
ทิศทางและบทสรุป
สมาคมไทยรับสร้างบ้าน กล่าวสรุปว่าธุรกิจรับสร้างบ้านในช่วงปี 2569-2570 เป็นภาพสะท้อนของการคัดกรองตามธรรมชาติ (Natural Selection) ทางธุรกิจ ภายใต้ความท้าทายจากเศรษฐกิจที่ชะลอตัว หนี้ครัวเรือนที่กดดันกำลังซื้อ และการแข่งขันจากรายใหญ่ที่ข้ามสายการลงทุน ผู้ประกอบการที่ไม่สามารถปรับตัว ยกระดับคุณภาพ และสร้างความโปร่งใส จะถูกคัดออกจากตลาดอย่างหลีกเลี่ยงไม่ได้
ทางรอดที่แท้จริงของผู้ประกอบการคือการผสานความเป็นเลิศทางวิศวกรรมเข้ากับการใช้เทคโนโลยี (เช่น BIM และ Prefab) เพื่อบริหารต้นทุนอย่างแม่นยำและสร้างความแตกต่างจากผู้รับเหมาทั่วไป ในขณะเดียวกัน ผู้บริโภคเองก็ต้องเผชิญกับบททดสอบในการตัดสินใจเลือกระหว่างราคาตั้งต้นที่ดึงดูดใจ กับความมั่นคงระยะยาว การพิจารณาอย่างรอบคอบโดยให้ความสำคัญกับความน่าเชื่อถือ คุณภาพที่สะท้อนผ่านวัสดุก่อสร้างที่นำมาใช้ กระบวนการก่อสร้าง และการออกแบบที่ตอบโจทย์อนาคต จะเป็นกุญแจสำคัญที่ช่วยพิทักษ์เงินลงทุนก้อนใหญ่ที่สุดในชีวิต ให้เปลี่ยนเป็นที่อยู่อาศัยที่สร้างความสุขและคุณค่าได้อย่างยั่งยืน


COMMENTS
{{ errors.name }}
{{ errors.value }}
{{c.name}} {{moment(c.created_at,"YYYY-MM-DD HH:mm:ss").toNow()}}
{{c.value}}
RELATED TOPICS


